

※本記事にはアフィリエイト広告(プロモーション)が含まれています。
本記事の会計・税務の記述は、執筆時点(調査時点:2026年8月)に国税庁など一次情報で確認した「一般的な整理」です。実際の処理は契約内容や事業の実態によって変わるため、最終的な判断は税理士にご相談ください。また、契約トラブルに関する記述は実務上の一般的な注意点であり、法律相談・法的助言ではありません。個別の紛争は弁護士にご相談ください。
結論から言うと、受託のホームページ制作では「クライアント名義で契約してもらい、制作者は管理権限だけ預かる」形がいちばん揉めにくいです。自分名義で契約して立て替えるほうが着手は速いのですが、契約が終わったあと・支払いが止まったあと・自分が動けなくなったあとのリスクを、制作者側が全部背負うことになります。
「サーバーはこちらで用意しておきましょうか?」——見積もりの打ち合わせで、つい言ってしまう一言です。私(Michi)はC#/.NETとWebの受託を本業にしているフリーランスで、自分のブログはConoHa VPSを自分名義で運用しつつ、クライアント案件では名義の切り分けに何度も悩まされてきました。サーバーの名義は、契約が終わるときに必ず表面化する論点です。
この記事では、①名義の3パターンと責任の所在/②名義で変わる会計処理(立替金か、売上と仕入か)/③毎月いくらで請求するか/④請求書と契約書の書き方を、フリーランス個人の目線で整理します。
- 名義は大きく3パターン(クライアント名義/制作者名義/クライアント名義+制作者が管理)。迷ったらクライアント名義が原則。
- 制作者名義は立ち上げが速い一方、解約・支払い遅延・移管・自分が動けなくなったときのリスクを制作者が抱える。
- 会計処理は名義と請求の仕方で変わる。実費をそのまま請求するなら「立替金」、上乗せして売るなら「売上と仕入」。ここを混ぜると帳簿も消費税もややこしくなる。
- 毎月の請求は「実費のみ」「実費+管理手数料」「保守費に内包」の3つの型。手離れを考えると保守費に内包する形が扱いやすい。
- 名義・支払い義務者・解約時の扱いは、見積書や契約書に文字で残す。口頭合意はあとで必ず食い違う。
当ブログのレンタルサーバー記事は、サーバー比較のハブ記事(/archives/440)を入口に、開設手順・費用・会計処理へ枝分かれする構成です。この記事はそのなかで、「受託案件でのサーバー契約=誰の名義で契約し、いくらで請求するか」を担当します。勘定科目そのものの総論(通信費か支払手数料か・年払いの前払費用・家事按分)はレンタルサーバー代の勘定科目(/archives/463)で扱っているので、そちらと重複しない範囲で書きます。
受託のサーバー契約は「3パターン」しかない
まず全体像です。受託でサイトを作るとき、サーバーの契約形態は実質的に次の3つに分かれます。
- A:クライアント名義(クライアントが契約・支払い)
-
契約者もカード名義もクライアント。制作者は共有してもらったログイン情報で作業する。サイトの所有権と支払い義務がクライアントに揃う、いちばん素直な形。
- B:制作者名義(自分が契約し、費用をクライアントに請求)
-
制作者が自分のアカウントで契約し、実費を立て替えるか、上乗せして再販する。着手が速く、複数案件をまとめて管理できるが、リスクは制作者に集まる。
- C:クライアント名義+制作者が管理(申込みを代行し、管理権限を預かる)
-
契約者・支払い者はクライアント、実際の申込み作業と日々の管理は制作者。AとBの中間で、実務ではこれが落としどころになりやすい。
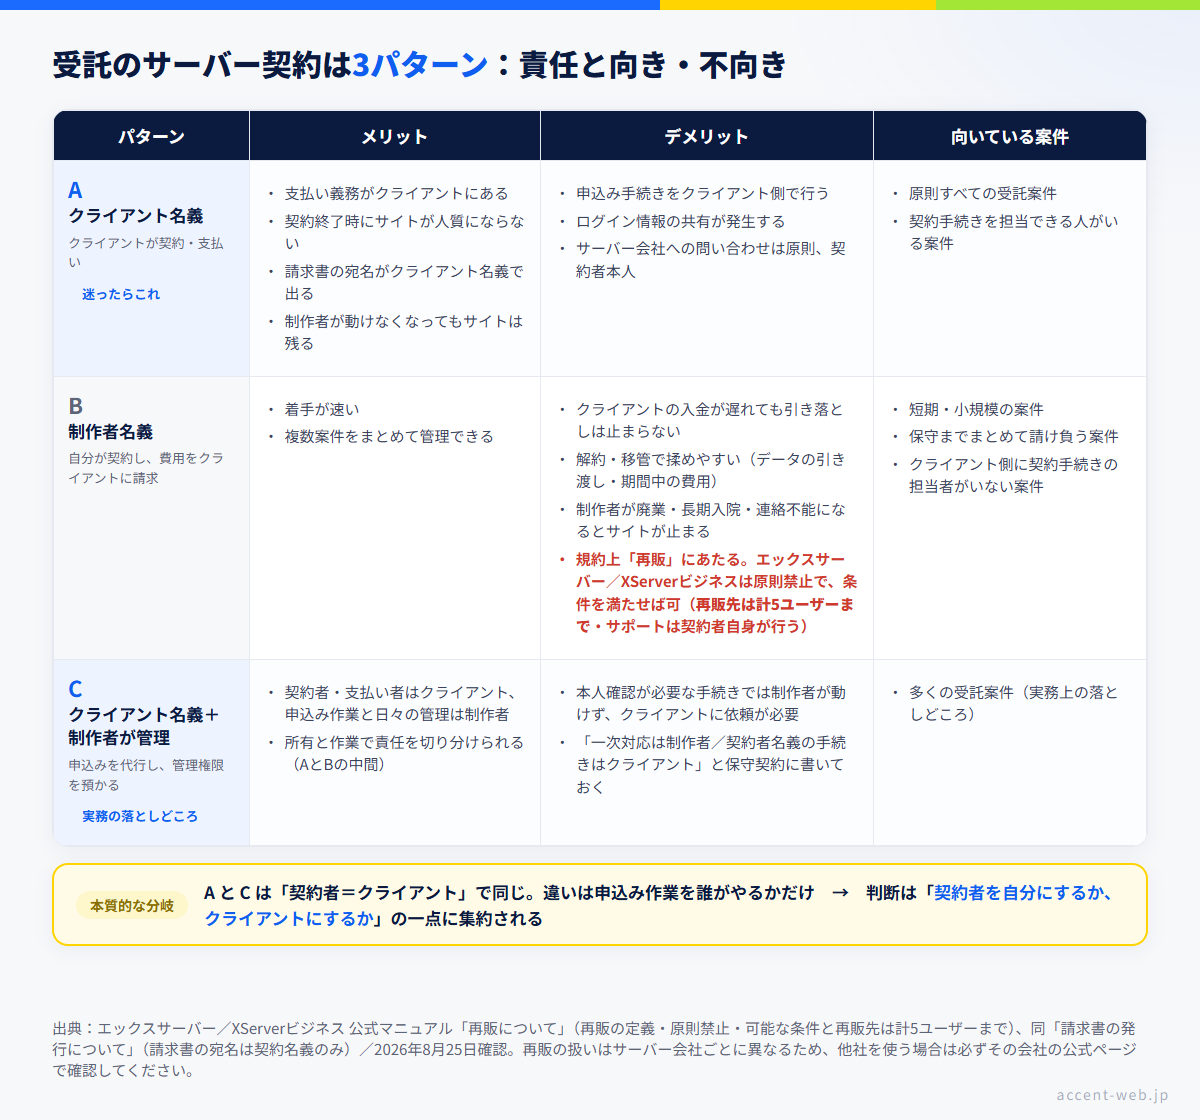
パターンAとCは「契約者=クライアント」という点で同じで、違いは申込み作業を誰がやるかだけです。つまり本質的な分岐は「契約者を自分にするか、クライアントにするか」の一点に集約されます。
名義でここが変わる:判断すべき5つの論点
「どちらでもいい」ように見えて、実際には次の5つで効いてきます。ここを一つずつ潰すと、案件ごとの答えが自然に出ます。
論点1:支払いが止まったとき、誰が困るか
制作者名義(パターンB)でいちばん現実的なリスクがこれです。サーバー代はクライアントに毎月請求していても、サーバー会社への支払い義務は契約者である制作者にあります。クライアントの入金が遅れても、サーバー代の引き落としは止まりません。
金額としては月数千円でも、案件が5件・10件と増えると、実質的に制作者が運転資金を出して立て替えている状態になります。しかも支払いが完全に止まったとき、制作者にできるのは「サイトを止める(=解約する)」という強い手段だけで、これは関係の悪化に直結します。クライアント名義なら、支払いが止まればサーバー会社とクライアントの間の話であって、制作者は巻き込まれません。
論点2:契約が終わったとき、サイトが人質にならないか
受託でいちばん揉めるのがここです。制作者名義のサーバーにサイトが載っていると、契約終了時に「サイトのデータは誰のものか/どう引き渡すか」という話が必ず発生します。
制作者側に悪意がなくても、「引き継ぎのためのエクスポート作業は誰の負担か」「移管が終わるまでの期間のサーバー代は誰が払うのか」といった細かい論点が芋づる式に出てきます。逆にクライアント名義なら、制作者が管理権限を返上すればそれで終わりです。契約終了の手続きが軽いことは、そのまま「次の案件を気持ちよく受けられること」につながります。
論点3:ドメインの名義はサーバーと別問題
見落とされがちですが、ドメインの名義はサーバーの名義とは別に決まります。サーバーはクライアント名義、ドメインは制作者名義(あるいはその逆)という組み合わせは普通に起こります。
ドメインは企業にとってメールアドレスの土台でもあるので、サイト以上に「持っていかれると困る」資産です。ドメインは原則としてクライアント名義で取得してもらう、少なくともWhois情報の登録者と管理者をクライアントにしておく——このあたりは最初に決めておくと後で助かります。ドメインの取得とサーバーへの紐付け手順はネームサーバー設定の記事(/archives/532)にまとめています。
論点4:障害・トラブル時の一次窓口を誰が引き受けるか
サーバー会社のサポートに問い合わせできるのは、原則として契約者本人です。クライアント名義にした場合、深夜にサイトが落ちても、制作者がサポートに直接問い合わせできないことがあります(管理画面のログイン情報を共有していれば実務上は動けますが、本人確認が必要な手続きでは詰まります)。
ここが「制作者名義のほうが楽」と言われる最大の理由です。ただしこれは保守契約の範囲を決める話であって、名義で解決すべき問題ではありません。「一次対応は制作者が行う/契約者名義での手続きが必要な場合はクライアントに依頼する」と保守契約に書いておけば、クライアント名義でも運用できます。
論点5:制作者が動けなくなったときに何が起きるか
フリーランスとしてはいちばん考えたくない論点ですが、実務では最も重い話です。制作者名義のサーバーは、制作者が廃業・長期入院・連絡不能になった時点でクライアントのサイトが止まるリスクを抱えています。カードの有効期限切れで更新が失敗するだけでもサイトは落ちますし、そのカードは制作者本人しか更新できません。
「自分がいなくなってもクライアントのサイトは残る」という状態にしておくのは、事業者としての誠実さの一部だと私は思っています。クライアント名義を勧める最大の理由はここです。
私が実際にやってしまったのは、「初回だけスムーズにいくように」と自分名義でサーバーとドメインを取ってしまったケースです。サイトは無事公開できて、しばらくは何の問題もありませんでした。
問題が出たのは3年後でした。先方の担当者が代わり、社内で「このサイトのサーバー、うちで契約しているんでしたっけ?」という確認が入ったとき、契約書にも見積書にも名義の話が1行も書かれていないことに気づいたのです。結果的には移管手続きで解決しましたが、印鑑証明が必要な書面申請、自動更新の解除タイミング、移管中の課金の扱いを調べ直すのに、まる2日ほど溶かしました。
「あとで整理すればいい」は、たいてい最悪のタイミングでやってきます。最初の見積書に一行書いておくだけで、この2日は発生しませんでした。
名義変更は「あとから」できるのか(各社で扱いが違う)
「とりあえず自分名義で契約して、あとで名義変更すればいい」——これは危険な前提です。名義変更・契約譲渡の扱いはサーバー会社ごとにまったく違い、そもそもできない会社もあります。
公式で確認できた各社の扱い(クリックで開く・2026年8月確認)
- エックスサーバー/XServerビジネス:書面による「ご利用権限譲渡を伴う名義変更」の申請により、第三者への譲渡が可能と案内されています。公式マニュアルによれば、利用権限譲渡申込書と、現在の契約者の印鑑証明書(発行3か月以内)が必要で、申請はメール(画像化した書類を添付)で行い、手続きには2〜4営業日ほどかかるとされています。譲渡はXServerアカウントに紐づくすべての契約が対象で、サーバー1件だけを切り出す形ではない点に注意が必要です。
- ロリポップ!:公式ヘルプでは、契約種別が個人で契約者本人の氏名が変わった場合(結婚など)に限り契約名義の変更が可能で、第三者への譲渡を目的とした契約名義の変更はできないと案内されています。譲渡が必要な場合は新規契約+データ移行を検討するよう案内があります。
- その他の会社:公式ドキュメントで扱いを確認できなかったため、この記事では判断を書きません。契約前に必ず利用中(または検討中)のサーバー会社の公式ヘルプで確認してください。
いずれも運用は改定されることがあります。申請前に最新の手順を公式で確認するのが確実です。
ポイントは、「アカウント単位でしか譲渡できない」会社があることです。複数のクライアントのサイトを1つのアカウントに相乗りさせていると、1件だけを切り出して渡すことができません。制作者名義でまとめて運用するなら、クライアントごとにアカウントを分ける——これは名義変更の可否とは関係なく、事故対応の観点からも守っておきたいラインです。
自分(事業者)名義で契約するなら、「事業用」として契約する
それでも制作者名義を選ぶ場面はあります。短期の小規模案件、保守までまとめて請け負う案件、クライアント側に契約手続きを担当できる人がいない案件などです。
その場合に気をつけたいのが、個人ブログ用に借りている共用サーバーの空きスペースに、クライアントのサイトを相乗りさせてしまうこと。マルチドメインで技術的には置けてしまうのですが、
- 1つの契約に複数クライアントのサイトが同居するため、1件だけ移管・解約することができない
- 自分の趣味サイトのトラブルが、クライアントのサイトを巻き込む
- 請求書・領収書が1枚にまとまってしまい、案件ごとの費用を証明しにくい
というように、あとから効いてくるデメリットが多いです。受託で預かるサイトは、案件ごと(少なくとも「事業用」と「私用」)で契約を分けるのが基本線です。
法人クライアントの案件で「事業用サーバー」が要件になることがある
クライアントが法人の場合、選定の段階で「稼働率の保証はあるか」「請求書払い(銀行振込)に対応しているか」「セキュリティ機能は何があるか」を聞かれることがあります。個人向けの共用サーバーだと、ここで答えに詰まります。
こうした要件が出てきたときの選択肢が、法人・事業用をうたうプランです。たとえば XServerビジネス の公式サイトでは(2026年8月25日確認)、
- サーバー月間稼働率99.99%以上を保証(保証の内容・適用条件は公式のSLAの記載によります)
- Web改ざん検知(マルウェアや改ざんを自動診断)、自動バックアップ(Web・メール/MySQLとも過去14日分を保持)に加えて遠隔地バックアップに対応
- 「.co.jp」など人気ドメイン16種類から2つ無料(適用条件・対象プランは公式サイトの記載をご確認ください)
- 設定おまかせサポート(回数無制限)/サーバー移転代行はサーバーアカウントにつき10件まで無料(同上)
といった内容が案内されています。料金は公式サイトの記載でスタンダードプランが初期費用16,500円(税込)、月額は契約期間で変わり、36か月契約で3,762円/3か月契約で5,016円(いずれも税込・同日確認)です。個人向けの共用サーバーよりは明確に高い水準で、よく見る「3,762円〜」は最長36か月契約のときの金額です。契約期間やキャンペーンで変動するため、最新の料金・仕様は必ず公式サイトで確認してください。
なお、XServerビジネスの申込みには法人区分のほかに個人区分があり、公式FAQでも(任意団体からの問い合わせへの回答として)個人区分での申し込みが案内されています。ただし屋号名義で登録できるかまでは公式ドキュメントで確認できなかったので、屋号での契約を希望する場合は申込み前にサポートへ確認してください。
支払い面では、公式マニュアルにクレジットカード・銀行振込・ペイジー・あと払い(ペイディ)・コンビニ・プリペイドが挙げられており、コンビニ・銀行振込・ペイジーであれば支払い前に請求書(PDF)を発行できるとされています。見積書は料金シミュレーション機能から発行でき、見積書の宛名は自由に入力できるとも案内されています。法人の稟議・相見積もりのフローに乗せやすいのは、ここが理由です。
XServerビジネスの公式マニュアルには、請求書の宛名は契約名義のみで、任意の宛名への変更はできないと記載されています(書面での請求書発行は別途220円(税込)、2026年8月25日確認)。また、領収書は「二重発行になるため」発行しておらず、クレジットカードの明細書・振込控え・コンビニのレシートが正式な領収書にあたる、という案内もあります。
これは名義の話に直結します。自分名義で契約したサーバーの請求書は、クライアント宛では出ません。クライアントに証憑として渡すなら、自分宛の請求書に「立替金精算書」を添える形になります(後述)。「クライアント名義で契約してもらったほうがラク」という結論は、経理の実務でも裏づけられるわけです。
【PR】以下は XServerビジネスの広告リンクです。 料金・特典・適用条件は変わります。申し込み前に必ず公式サイトで最新の内容をご確認ください。

なお、法人向けプランが必要かどうかは案件次第です。小規模なコーポレートサイトなら個人向けの共用サーバーで十分なことも多く、サーバー比較のハブ記事(/archives/440)で扱った選び方がそのまま使えます。「クライアントの要件が個人向けプランで満たせないとき」だけ、事業用プランを検討するという順番が健全です。
🔴 制作者名義でクライアントのサイトを載せるのは「再販」にあたる
ここまで「自分名義」という選択肢を並べてきましたが、規約の面で必ず確認しておくことがあります。
自分が契約したサーバーにクライアントのサイトを載せる行為は、規約上「再販」に該当します。エックスサーバーと XServerビジネスは、いずれも有償・無償を問わず、契約名義以外の第三者にサーバーリソースの一部を貸与する行為を「再販」と定義し、原則として禁止しています(2026年8月25日確認)。
ただし、条件を満たせば可能とされていて、公式は可能な事例として「ウェブ制作代行業務において、顧客サイトをサーバー上に構築する」を明示しています。条件は次のとおりです。
- 再販先と直接連絡が取れること
- 不特定の相手を再販先にしないこと
- 🔴 再販先は一法人または一個人等を1ユーザーとし、計5ユーザーまで
- 契約者が再販先に利用規約を説明し、遵守させること
- 再販先へのサポートは契約者自身が行うこと
- サーバーに多大な負荷をかけないこと
つまり「自分名義でまとめて面倒を見る」やり方には、上限があります。案件が5件を超えて増えていくなら、その時点で名義の方針を見直すか、契約を分ける必要があります。サポートを自分で引き受ける前提である点も、論点4(障害時の一次窓口)と重なります。
他社を使う場合は扱いが違うので、必ずその会社の公式ページで再販の可否と条件を確認してください。
会計処理は「立替金」か「売上と仕入」かで分かれる
ここが検索してもなかなか出てこない部分です。同じ「サーバー代をクライアントに請求する」でも、請求の仕方によって帳簿への載せ方が変わります。
なお、勘定科目そのものの選び方(通信費か支払手数料か、年払いの前払費用、家事按分)はレンタルサーバー代の勘定科目(/archives/463)で整理しているので、この記事では名義と請求によって変わる部分だけを扱います。
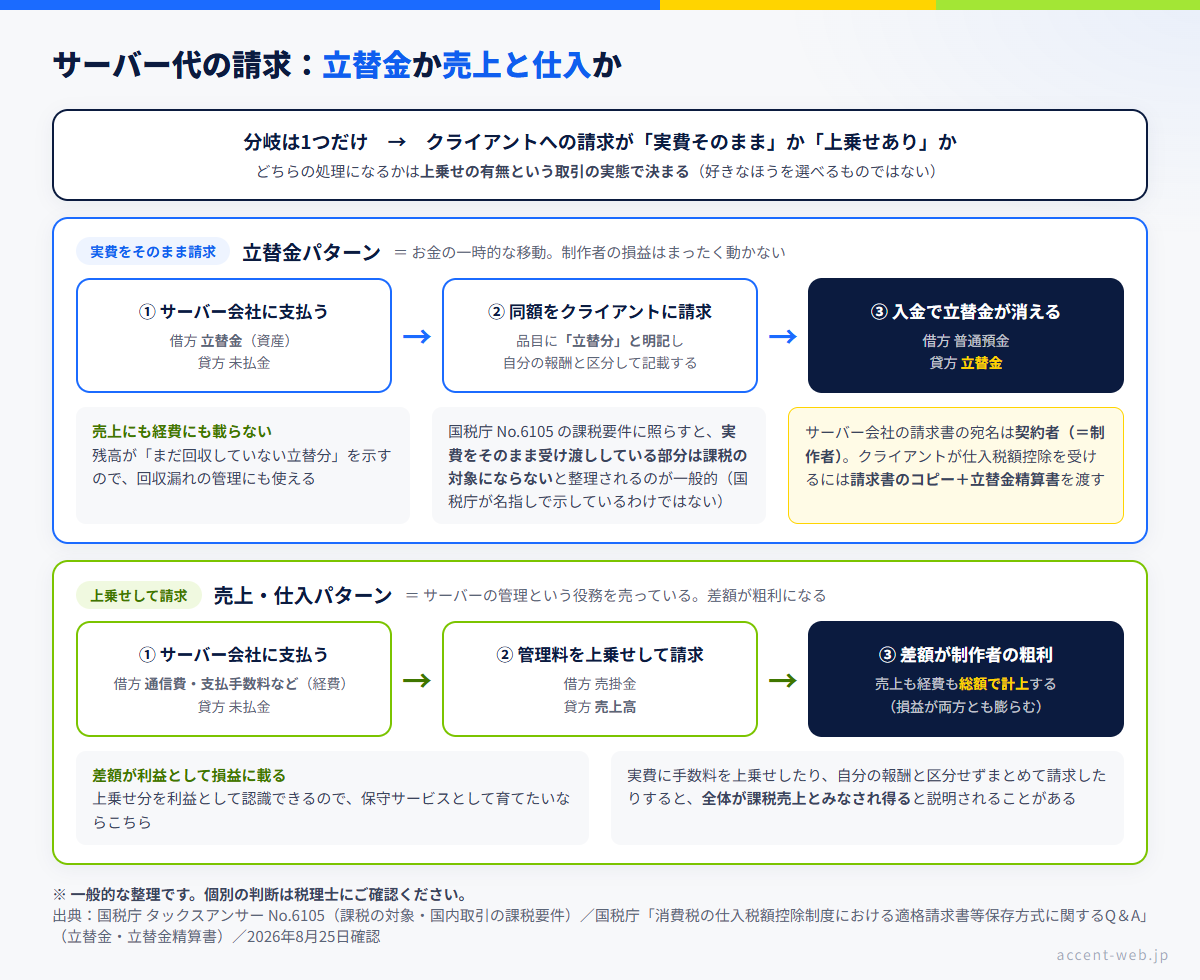
ケース1:実費をそのまま請求する=「立替金」
クライアントが負担すべき費用を制作者が一時的に払い、同額をそのまま請求して回収する場合。これは制作者の売上でも経費でもなく、単なるお金の一時的な移動なので、「立替金」という資産の科目を使うのが一般的な整理です。
(例1)クライアント負担のサーバー代1,100円をカードで立替払いした
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 立替金 | 1,100円 | 未払金 | 1,100円 |
(例2)請求した立替分1,100円が入金された
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 1,100円 | 立替金 | 1,100円 |
金額はすべて例示です。ポイントは、この処理では制作者の損益(売上・経費)がまったく動かないこと。立替金の残高が「まだ回収していない立替分」を示すので、回収漏れの管理にも使えます。
消費税についても、国税庁のタックスアンサー No.6105 が示す課税の要件(「事業者が事業として対価を得て行う資産の譲渡等」等)に照らすと、実費をそのまま受け渡ししているだけの部分は課税の対象にならないと整理されるのが一般的です。ただしこれは要件から導いた整理であって、国税庁が「立替金は課税対象外」と名指しで書いているわけではありません。個別の判定は税理士にご確認ください。ただし実費に手数料を上乗せしたり、自分の報酬と区分せずにまとめて請求したりすると、全体が課税売上とみなされ得ると説明されることがあります。区分して請求することが実務上のポイントです。
ケース2:上乗せして請求する=「売上」と「仕入(経費)」
「サーバー代は月3,000円でお願いします」のように、実費より高い金額で請求する場合。これは実質的にサーバーを再販していることになり、
- サーバー会社への支払い → 自分の経費(通信費・支払手数料など。科目の考え方は/archives/463)
- クライアントへの請求 → 自分の売上
として、それぞれ総額で計上するのが一般的な整理です。差額が制作者の粗利になります。
(例3)実費1,100円を支払い、クライアントに3,300円を請求した
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 通信費 | 1,100円 | 未払金 | 1,100円 |
| 売掛金 | 3,300円 | 売上高 | 3,300円 |
金額は例示です。この形にすると売上も経費も膨らみますが、「サーバーの管理という役務を売っている」という実態には合致します。上乗せ分を利益として認識できるので、保守サービスとして育てたいならこちらが素直です。
どちらを選ぶべきか
実務的な切り分けは単純で、上乗せするなら売上・仕入、1円も乗せないなら立替金です(処理を好きに選べるのではなく、請求の設計で処理が決まります)。迷いやすいのは「実費ぴったりで請求しているつもりが、振込手数料や為替差で少しズレる」ようなケース。ズレが出るなら立替金として扱いにくくなるので、最初から管理料込みの保守費として売上に計上してしまうほうが、帳簿はずっと楽になります。
なお、どちらの処理になるかは上乗せの有無という取引の実態で決まります(好きなほうを選べるものではありません)。同じ形の取引なのに案件ごとに扱いを変えるのは避けてください。判断に迷う場合や金額が大きい場合は税理士に相談するのが安全です。
インボイス(適格請求書)との関係:立替金精算書
立替金で処理する場合、消費税の仕入税額控除の面で一手間かかります。前述のとおり、サーバー会社が発行する請求書の宛名は契約者(=制作者)になるため、クライアントは「自分宛の適格請求書」を持っていない状態になります。
国税庁の「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」では、立替払いのケースについて、立替払をした者が受け取った適格請求書のコピーと、立替払をした者が作成した「立替金精算書」等の交付を受けて保存することで、実際に費用を負担する側が仕入税額控除を受けられる、という考え方が示されています。
つまり、制作者が立て替えるなら、サーバー会社の請求書(PDF)のコピー+立替金精算書をセットでクライアントに渡すのが丁寧な対応です。……そこまでやるくらいなら最初からクライアント名義で契約してもらったほうが早い、というのが正直な実感でもあります。消費税の扱いは自分やクライアントの課税区分(免税・簡易課税・本則課税)でも変わるため、最新の情報は国税庁のインボイス制度特設サイトで確認してください。
受け取った請求書の登録番号が有効かどうかは、インボイス番号一括チェッカー(/tools/invoice-check/)でまとめて確認できます(国税庁の公表サイトのデータを参照)。
記帳を毎月手作業でやらない
立替金にせよ売上・仕入にせよ、毎月・案件ごとに発生する少額の取引なので、手作業だと抜けやすくなります。私はクラウド会計ソフトのカード・口座連携に取り込ませて、サーバー代の引き落としに自動でルールを当てる形にしています。立替金として管理する場合も、案件名を摘要に入れておけば「どの案件の立替がまだ回収できていないか」を残高で追えます。
代表格がfreee会計です。公式サイトでは、簿記の知識がなくても質問に答える形で申告書類を作成できると案内されています。ただし請求書の発行や入金消込といった機能は、プランによって使える範囲が違います。受託業で必要になる機能が含まれるかは、申し込み前に公式の料金プランでご確認ください。無料で試せる期間が用意されていることが多い(無料期間・条件は変動するため最新は公式で確認)ので、案件が増える前に触っておくと後が楽です。
【PR】以下は freee会計の広告リンクです。 料金・機能・対応範囲は変わります。申し込み前に公式サイトで最新の内容をご確認ください。

毎月いくらで請求する?請求の3つの型
名義と会計処理が決まったら、次は金額です。「サーバー代の実費だけもらう」のか「保守費としてまとめてもらう」のかで、案件の収支はまったく変わります。
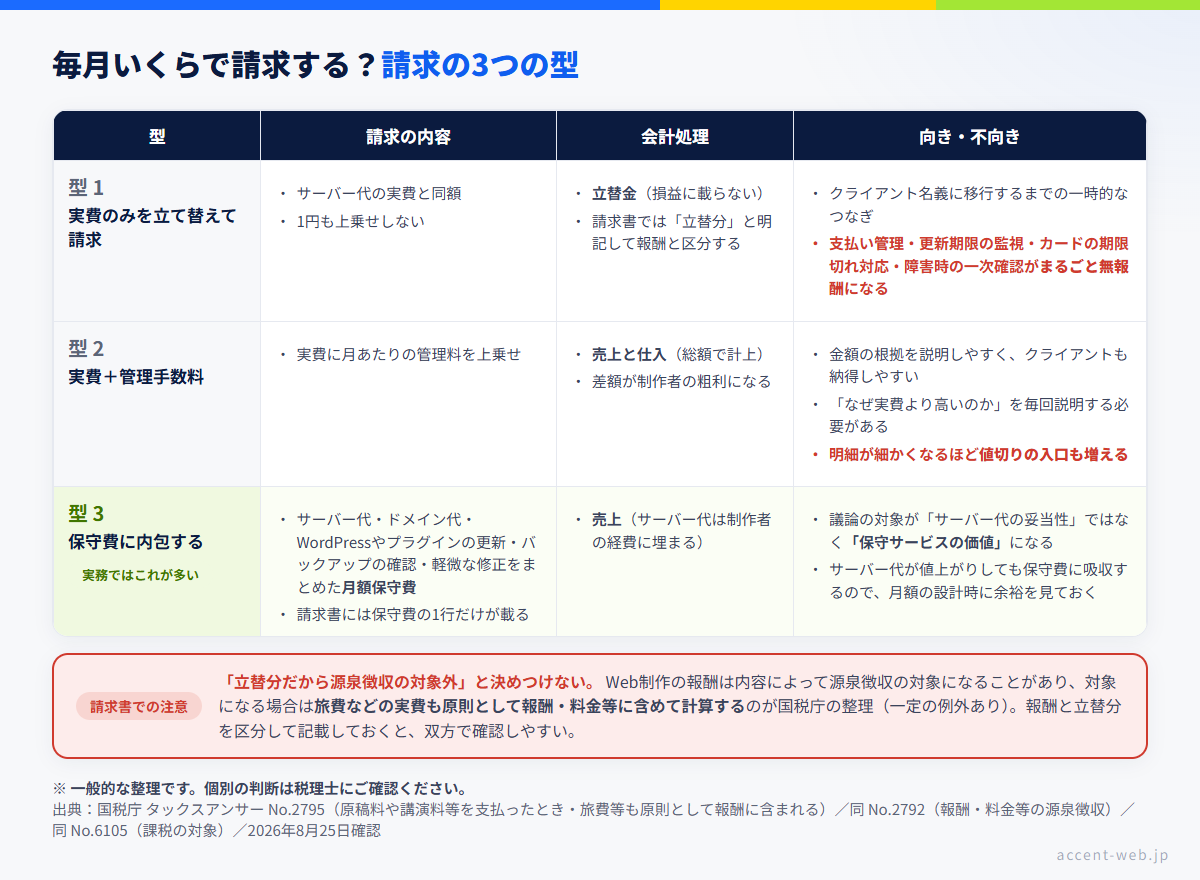
型1:実費のみを立て替えて請求する
もっとも公明正大に見えますが、制作者の作業時間がまるごと無報酬になる型です。支払い管理・更新期限の監視・カードの期限切れ対応・障害時の一次確認は、実費の中に一切含まれていません。「良心的に見せたい」という気持ちで選びがちですが、案件が増えるほど自分の首を絞めます。
クライアント名義に移行するまでの一時的なつなぎ、と割り切って使うのが現実的です。
型2:実費+管理手数料
実費に月あたりの管理料を上乗せする型。会計上は売上・仕入で処理します。金額の根拠を説明しやすく、クライアントも納得しやすいのが利点です。一方で「サーバー代がなぜ実費より高いのか」を毎回説明する必要があり、明細が細かくなるほど値切りの入口も増えます。
型3:保守費に内包する(実務ではこれが多い)
サーバー代・ドメイン代・WordPressやプラグインの更新・バックアップの確認・軽微な修正をまとめて「月額保守費」として請求する型です。サーバー代は制作者の経費に埋まり、請求書には保守費の1行だけが載ります。
この型が扱いやすいのは、議論の対象が「サーバー代の妥当性」ではなく「保守サービスの価値」になるからです。サーバー代の数百円を巡って交渉する不毛さから解放されます。
ただし、内包する以上はサーバー代が値上がりしても保守費に吸収することになるので、月額の設計時に余裕を見ておく必要があります。ここで効いてくるのが「その作業に自分は月何時間かけるのか」という見積もりです。作業時間から逆算した自分の適正な時間単価は、適正時給・単価の逆算ツール(/tools/hourly-rate/)で先に出しておくと、保守費の下限がぶれません。単価の考え方そのものは、下の記事で整理しています。
そのうえで、明細を積み上げた見積書を実際に作ってみると、金額の説得力がまるで変わります。当ブログの見積もりジェネレータは、拠点(本社・支社)ごとの発行プロファイル切り替え・明細の積み上げ・PDF出力・提出後の締め(編集ロック)に対応していて、登録不要・ブラウザ内保存で使えます。「初期制作費」と「月額保守費」を分けた見積書を作る用途にそのまま使えるはずです。
請求書・見積書・契約書に書いておくこと
最後に、揉めごとを未然に潰すための書き方です。
立替分を請求書にどう書くか
立替金として請求するなら、自分の報酬と立替分を明確に区分して記載します。区分せずに合計だけを書くと、報酬と実費の境目が請求書から読み取れなくなります。区分して記載しておくのが実務上は安全ですし、クライアント側の経理も処理しやすくなります。
| 品目 | 数量 | 単価 | 金額 |
|---|---|---|---|
| サイト保守費(2026年9月分) | 1式 | 20,000円 | 20,000円 |
| 【立替分】サーバー利用料(2026年9月分) | 1式 | 1,100円 | 1,100円 |
金額はすべて例示です。ポイントは3つ。
- 「立替分」と明記する(品目名に入れてしまうのが確実)
- 消費税の扱いを分けて集計する(立替分は実費のまま。会計ソフトの税区分設定に注意)
- サーバー会社の請求書コピーと立替金精算書を添付する(クライアントが仕入税額控除を受ける場合)
なお、Web制作の報酬は内容によって源泉徴収の対象になることがあります。🔴 対象になる場合、旅費などの実費も原則として報酬・料金等に含めて計算するのが国税庁の整理です(支払者が直接ホテル等に支払った場合など、一定の例外があります。タックスアンサー No.2795)。立替分だから源泉徴収の対象外だ、と決めつけないでください。区分して記載しておくと、どこまでが報酬でどこからが実費かを双方で確認しやすくなります。源泉徴収の要否は仕事の内容と支払者の区分によって変わるため、判断は国税庁の情報または税理士に確認してください。
契約書・見積書に1行入れておく項目
以下は「法的にこう書け」という話ではなく、あとで揉めた経験から入れるようにした項目です。契約書の文言そのものは、金額の大きい案件であれば弁護士に確認するのが安全です。
- サーバー・ドメインの契約者名義(誰の名義か。契約者が誰かを明記する)
- 利用料の支払い義務者(誰がサーバー会社に払うか)
- 制作者が管理する範囲(管理権限を預かるのか、一次対応まで含むのか)
- 契約終了時の扱い(データの引き渡し方法・移管手続きの分担・移管完了までの費用負担)
- 更新期限の通知(誰がいつ通知するか。ドメインの更新忘れはサイト停止に直結します)
- サーバー費用が値上がりした場合の扱い(保守費に内包する型では特に重要)
これらを見積書の備考欄に書いておくだけでも、認識のズレはかなり減ります。見積書はそのまま合意の記録になるので、「あとで契約書を巻く」より先に、見積書に書いてしまうのが実務的です。
よくある質問(FAQ)
- Q. ホームページ制作でサーバーは誰の名義で契約するのが正解ですか?
-
A. 「これが唯一の正解」という決まりはありませんが、実務ではクライアント名義(申込み作業と管理は制作者が担当する形を含む)が揉めにくいとされています。支払い義務と所有権がクライアント側に揃うため、契約終了時の引き渡しが軽く、制作者が動けなくなってもサイトが止まりません。制作者名義は着手が速い一方、支払い遅延・移管・廃業時のリスクを制作者が抱えます。短期案件や保守までまとめて請け負う案件では制作者名義も選択肢になります。
- Q. 立て替えたサーバー代は「売上」に含めるのですか?
-
A. 実費をそのまま請求して同額を回収するだけなら、一般的には「立替金」として処理し、売上にも経費にも計上しません。一方、実費に管理料などを上乗せして請求する場合は、支払いを経費、請求額を売上として総額で計上するのが一般的な整理です。上乗せの有無で扱いが変わる点がポイントです。どちらを選ぶかではなく、請求の設計で処理が決まります。判断に迷う場合や金額が大きい場合は税理士にご相談ください。
- Q. サーバー代はいくらで請求すればいいですか?
-
A. 「実費のみ」「実費+管理手数料」「保守費に内包」の3つの型があります。実費のみだと支払い管理・更新監視・障害時の一次対応がすべて無報酬になるため、継続案件では保守費に内包する形が扱いやすいです。金額は、その作業に月何時間かけるかを自分の時間単価で換算して決めると根拠が説明しやすくなります。適正時給・単価の逆算ツール(/tools/hourly-rate/)と見積もりジェネレータ(/tools/estimate-generator/)を使うと、下限と明細を同時に詰められます。
- Q. あとから名義変更すればいいのでは?
-
A. 名義変更・契約譲渡の可否はサーバー会社ごとに違います。エックスサーバー/XServerビジネスは書面申請(利用権限譲渡申込書と印鑑証明書)による第三者への譲渡が案内されている一方、ロリポップ!は第三者への譲渡を目的とした名義変更はできないと案内されています(いずれも2026年8月時点の公式情報)。また、譲渡がアカウント単位でしか行えない場合、複数クライアントのサイトを1アカウントに相乗りさせていると1件だけを切り出せません。「あとで変えればいい」を前提にせず、契約前に公式ヘルプで確認してください。
まとめ
- 受託のサーバー契約は3パターン(クライアント名義/制作者名義/クライアント名義+制作者管理)。本質的な分岐は「契約者を誰にするか」の一点。
- 判断すべきは5つの論点——支払いが止まったときに誰が困るか/契約終了時にサイトが人質にならないか/ドメインの名義/障害時の一次窓口/制作者が動けなくなったときのリスク。多くの案件ではクライアント名義が落としどころ。
- 名義変更はあとから自由にできるとは限らない。会社によって書面申請が必要だったり、第三者への譲渡自体ができなかったりする。契約前に公式で確認する。
- 会計処理は実費そのままなら立替金、上乗せするなら売上と仕入。立替金で処理するなら請求書での区分表示と、インボイス対応(請求書コピー+立替金精算書)を忘れずに。
- 請求は「実費のみ」「実費+管理手数料」「保守費に内包」の3つの型。継続案件では保守費に内包する形が扱いやすい。金額の根拠は見積もりジェネレータ(/tools/estimate-generator/)で明細に落とし込む。
- 名義・支払い義務者・解約時の扱いは、見積書の備考欄でいいので文字で残す。
【PR】以下は XServerビジネスの広告リンクです。 法人としての要件が出た案件向けで、個人には割高ですし初期費用もかかります。条件は必ず公式サイトでご確認ください。
XServerビジネス
【PR】以下は freee会計の広告リンクです。 料金・機能・対応範囲は変わります。申し込み前に公式サイトで最新の内容をご確認ください。
freee会計【freee会計】
サーバー選びそのもので迷っている人はレンタルサーバー比較(/archives/440)を、経費の科目まわりはレンタルサーバー代の勘定科目(/archives/463)をどうぞ。
出典
事実の根拠は各社の公式ドキュメントと国税庁の一次情報に限定しています(第三者のアフィリエイトブログは根拠にしていません)。確認日:2026年8月25日。
- XServerビジネス 公式サイト(稼働率保証・機能・料金) https://business.xserver.ne.jp/
- XServerビジネス サポートサイト お支払い方法一覧 https://support.xserver.ne.jp/manual/man_order_method.php
- XServerビジネス サポートサイト 請求書・受領書・見積書(請求書の宛名・書面発行手数料・領収書の扱い) https://support.xserver.ne.jp/manual/man_order_pay_bill.php
- XServerビジネス サポートサイト よくある質問「契約名義を第三者(別の法人)に変更したいです。」 https://support.xserver.ne.jp/faq/contract_alteration_third_party.php
- エックスサーバー 公式マニュアル「第三者にご契約を譲渡する場合」(利用権限譲渡申込書・印鑑証明書・処理日数) https://www.xserver.ne.jp/manual/man_order_transfer_usage_rights.php
- エックスサーバー 公式マニュアル「ご契約名義を変更する場合」 https://www.xserver.ne.jp/manual/man_order_name_change.php
- ロリポップ! ヘルプセンター「契約名義の変更はできますか」 https://support.lolipop.jp/hc/ja/articles/360049144193
- XServerビジネス「再販について」(再販の定義・原則禁止・可能な条件):https://support.xserver.ne.jp/manual/man_order_resale.php
- エックスサーバー「再販について」:https://www.xserver.ne.jp/manual/resale.php
- XServerビジネス「請求書の発行について」(宛名は契約名義/書面220円/領収書は発行なし):https://support.xserver.ne.jp/manual/man_order_pay_bill.php
- エックスサーバー「請求書の発行について」(同一仕様):https://www.xserver.ne.jp/manual/man_order_pay_bill.php
- XServerビジネス「利用権限譲渡について」:https://support.xserver.ne.jp/manual/man_order_transfer_usage_rights.php
- XServerビジネス FAQ「任意団体ですが、法人区分で申し込むことは可能ですか?」(個人区分の案内):https://support.xserver.ne.jp/faq/contract_new_voluntary_organization.php
- 国税庁 タックスアンサー No.2795(原稿料や講演料等を支払ったとき。旅費等も原則として報酬に含まれる):https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2795.htm
- 国税庁 インボイス Q&A 問94(立替金):https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/94.pdf
- freee会計 公式サイト(料金プラン。機能の範囲はプランによって異なります):https://www.freee.co.jp/houjin/price/
- 国税庁 タックスアンサー No.2792(報酬・料金等の源泉徴収):https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2792.htm
- 国税庁 タックスアンサー No.6105 課税の対象(国内取引の課税要件) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6105.htm
- 国税庁 消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A(立替金・立替金精算書) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/qa_01.htm
- 国税庁 インボイス制度特設サイト https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice.htm
- 国税庁 公式サイト https://www.nta.go.jp/
※料金・仕様・手続きは改定されます。申込みや申請の前に、必ず各社の公式サイト・公式マニュアルで最新の情報を確認してください。本記事は特定の会計処理・税務判断・契約上の結果を保証するものではありません。
最終更新:2026年8月25日 </content> </invoke>